

中国経済の減速と融資需要の低迷が続くなか、中国では小規模金融機関の流動性危機が金融システム全体に波及するのを防ぐため、銀行再編が進んでいる。銀行数は4年間で約4分の1減少した。
専門家「前例のない規模の銀行再編」
英紙フィナンシャル・タイムズは10月4日、中国では総資産約64兆ドルに上る巨大な銀行システムで、地方銀行を中心に再編が進んでいると報じた。
中国共産党(中共)金融監督管理総局のデータによると、2025年には670を超える銀行が閉鎖され、過去最多となった。その大半は農村部にあった。
格付け会社フィッチの報告では、こうした閉鎖により、中国の銀行数は3139行に減少した。2025年までの4年間で23%減ったことになる。
長引く不動産不況に加え、低金利やデフレが銀行の収益を圧迫している。
フィナンシャル・タイムズは、シンガポール国立大学東アジア研究所のジェイソン・ベッドフォード上級客員研究員の話として、銀行再編の目的は「監督を簡素化すること」と、「小規模金融機関の流動性危機リスクを取り除くこと」にあると伝えた。
ベッドフォード氏は「これほど大規模な再編は、これまで見たことがない」と述べた。
フィッチによると、中国の小規模銀行、特に経済発展が遅れた地域の農村銀行や都市部の地域銀行は、銀行システムの中でも特に脆弱だ。資産の質が低く、自己資本が乏しいほか、ガバナンス上の問題も抱えているという。
農村銀行と都市部の地域銀行を合わせると、中国の銀行資産全体の4分の1以上を占める。
当局が厳しく監督しているのは農村銀行だけではない。今年7月には、金融監督管理総局と湖北省政府が、経営難に陥っていた武漢衆邦銀行を公的管理下に置いた。同銀行では深刻な信用リスクが指摘されていた。
銀行が当局の管理下に置かれるのは、2019年の内モンゴル自治区・包商銀行以来となる。
格付け会社ムーディーズは、この措置について「経営基盤の弱い地域金融機関が抱える問題を浮き彫りにした」と指摘した。当局が小規模で経営体力の弱い地域金融機関のリスク解消を進めるなか、再編の流れは今後も続くとみている。
フィナンシャル・タイムズは、ムーディーズの副社長ニコラス・ジュ氏の話として、「農村銀行だけでなく、銀行システム全体が中国の低金利環境という逆風にさらされている」と伝えた。
巨額の不良債権 銀行経営を圧迫
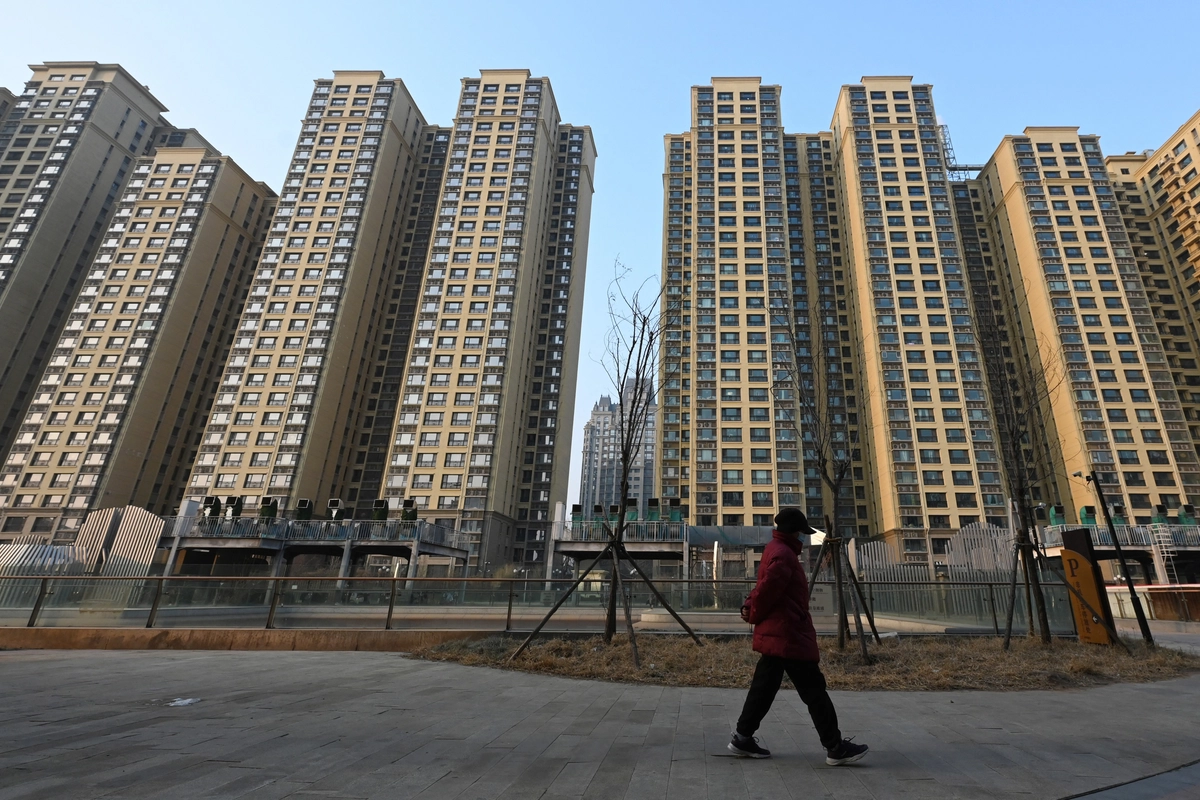
農村銀行の再編は、中国の経済環境が大きく変化するなかで進んでいる。その象徴が、2021年以降の不動産市場の失速だ。
ここ数年の景気低迷と不動産市場の悪化で、多くの企業が経営難に陥っている。利益だけでは債務の利払いすら賄えない企業もあり、銀行の不良債権問題も深刻化している。
ブルームバーグは今年5月、中国には3兆ドル規模の「隠れた不良債権」があり、これが景気低迷を長引かせていると報じた。
中国でプラスチック関連事業を営むトム・フーさんは、銀行から借りた73万ドルを返済できず、延滞している。
フーさんは「率直に言って、経済状況はますます悪くなっているように感じる」と語った。多くの企業も経営難に苦しんでいるという。
「私は信用情報のブラックリストに載りたくないし、銀行も不良債権が増えるのを望んでいない」
ブルームバーグによると、フーさんと同じような状況は中国各地で起きており、銀行も膨らみ続ける不良債権への対応に苦慮している。
不良債権の実態を正確に把握するのは難しいものの、多くのエコノミストは、実際の不良債権比率は中共当局が公表する1.5%を大幅に上回るとみている。
ロンドンの調査会社アブソリュート・ストラテジー・リサーチのアナリストは、不良債権比率を約10%と推計している。この推計に基づけば、本来は不良債権に分類されるべき融資が最大3兆ドルに上るものの、実際にはそう扱われていないことになる。
他のアナリストの中には、実際の不良債権額はその2倍に達する可能性があるとの見方もある。
ブルームバーグは、フーさんへの融資も本来なら不良債権として扱われるべきだと指摘する。
浙江省で経営する同氏の会社は、事業規模が大幅に縮小している。内需の低迷や輸出の不安定さを受け、従業員の90%を削減した。
2022年末にゼロコロナ政策が解除されて以降、フーさんのプラスチック工場は債務超過寸前の状態が続いている。事業で得た資金は、最低限の運営を維持するだけで精いっぱいだという。





 ご友人は無料で閲覧できます
 Line
 Telegram

ご利用上の不明点は ヘルプセンター にお問い合わせください。