
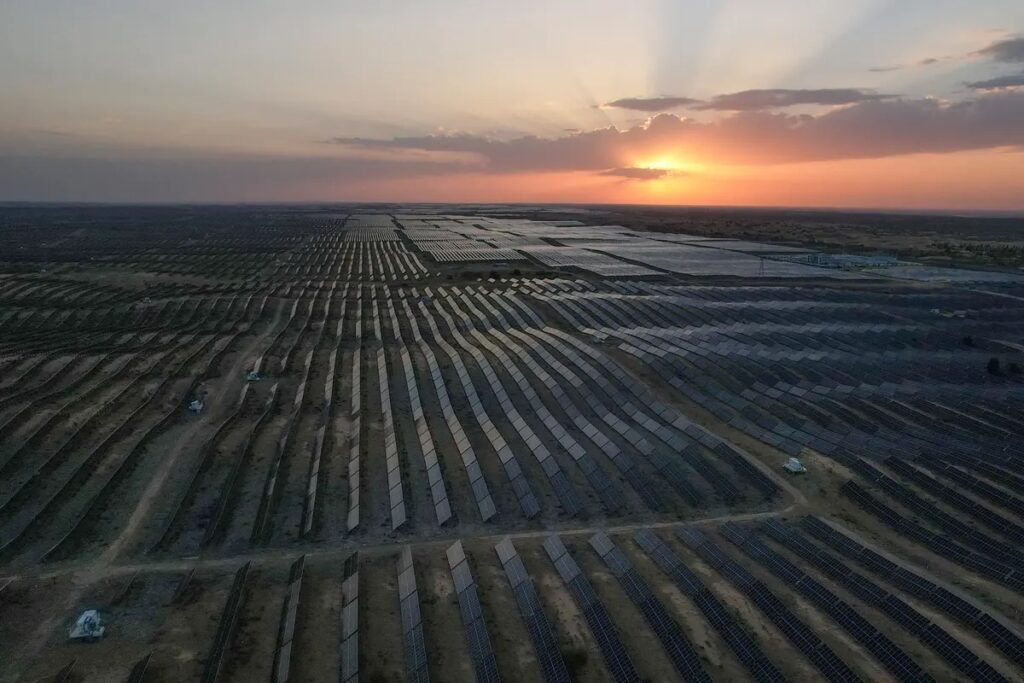

2026年第3四半期、中国本土の太陽光発電関連株99銘柄のうち77銘柄が下落した。太陽光発電指数も14.87%下げ、CSI300指数を2.38ポイント下回った。
中国の金融情報サービス会社Windによると、第3四半期に集計対象となった99銘柄の平均下落率は12.89%だった。22銘柄が上昇した一方、77銘柄が下落した。
同期間、太陽光発電指数は14.87%下落し、CSI300指数は12.49%下落した。太陽光発電指数はCSI300指数より2.38ポイント大きく下落した。
中国メディア「時代周報」が10月4日に報じたところによると、第3四半期は銘柄ごとの明暗が大きく分かれた。
立新能源は43.90%上昇した一方、艾羅能源は51.09%下落し、両社の値動きには100ポイント近い差がついた。
ただ、立新能源は風力発電や太陽光発電事業への投資、開発、建設、運営を手がける国有系の新エネルギー企業で、太陽光パネルなどを製造する典型的な太陽光発電メーカーではない。業績拡大も太陽光発電事業だけによるものではない。
中国の太陽光発電産業は2023年後半から深刻な調整局面に入った。ポリシリコンやシリコンウエハー、太陽電池などの価格が大幅に下落し、最大で半値以下となった製品もある。
2024年から2025年にかけては、大手から中小まで多くの企業が赤字、株価下落、生産停止、大規模な人員削減に追い込まれた。
中国メディア「華夏能源網」は10月2日、業界低迷の主な要因として需給の不均衡を挙げた。生産能力の過剰が続く一方、市場需要は伸び悩んでいる。
特に経営基盤の弱い企業では資金繰りが急速に悪化する恐れがある。資産を処分しても債務を返済できなくなれば、破産・清算に進む可能性もある。
今後について、広東更佳昊国際認証有限公司の李錦堤総経理は、ポリシリコン分野では2027年上半期までに業界再編が一段落する可能性があると予測している。
一方、太陽光パネルなどのモジュール分野では調整にさらに時間がかかり、2028年まで続く可能性があるとの見方を示した。




 ご友人は無料で閲覧できます
 Line
 Telegram

ご利用上の不明点は ヘルプセンター にお問い合わせください。