


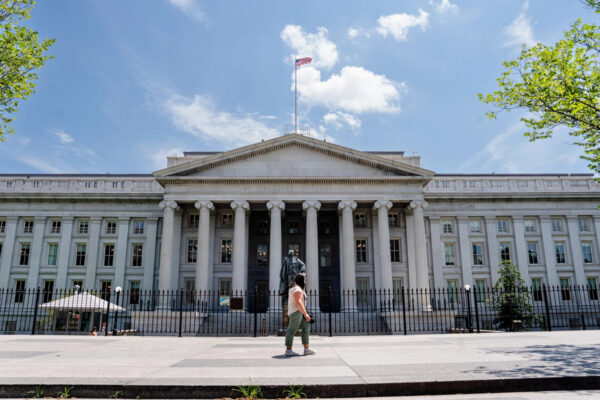
約30年ぶりとなる日米合同の為替介入が、世界の金融市場に波紋を広げている。円安ドル高を抑えるため、スコット・ベッセント米財務長官が主導した円買い介入は、資金源にドルではなくユーロを用いる異例の措置となった。日銀の追加利上げも見込まれる中、低金利の円を借りて運用する「円キャリートレード」の巻き戻しが、世界的な資産売却につながるかが焦点となっている。
ベッセント長官は閣僚会議で、カメラマンに自身のメモ帳の撮影を認めた。そこには「やるべきこと:日本円の購入50億~100億ドル」と記されていた。介入規模を市場に示す演出的な手法で、円安を阻止する姿勢を打ち出した形である。
日本政府はすでに5月、単独で730億ドル規模の為替介入を実施していた。財務相らによる口頭介入も繰り返しており、米国の対応には、円安の進行に対する日本側の強い危機感がある。
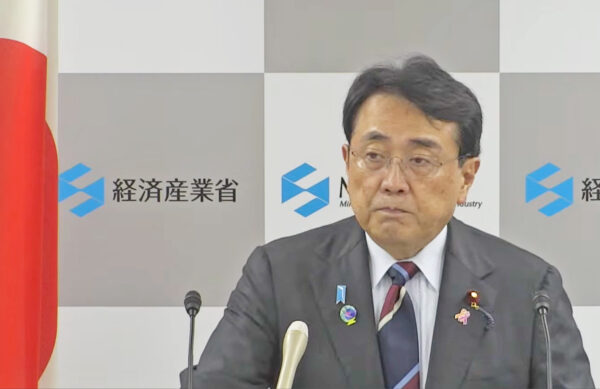
円安問題の深刻化を受け、利上げを容認する方向へ転じるなど高市早苗首相の姿勢にも変化が生じている。政策の重点が、成長を促すことからインフレ抑制と通貨防衛へ移りつつあることを、市場に示す動きとなっている。
円安の恩恵薄れ、家計への負担拡大
円安の背景には、長年にわたる日本の超低金利政策があった。マイナス0.1%の政策金利に象徴される低金利環境が続き、円は低コストで資金を調達できる通貨として、世界の投資家に利用されてきた。「ビッグマック指数」でも、円は世界で最も割安な通貨の一つとなっている。
かつて円安は、輸出企業の海外での価格競争力を高め、多国籍企業の業績を押し上げる要因として評価された。長引くデフレからの脱却を目指す中では、緩やかな物価上昇を促す効果も期待されていた。
現在も多国籍企業には一定の恩恵があるものの、エネルギーや食料品の輸入コスト上昇が、企業や家計の負担を重くしている。2%を超えるインフレ率が約4年間続き、物価高による実質購買力の低下が問題となっている。円安を背景とする外国人観光客の増加も、消費拡大や地域活性化につながる一方、受け入れ能力を超える地域では摩擦を生み、政治課題となった。
超低金利の円を借り、高金利の通貨や海外資産に投資して利ざやを得る円キャリートレードは、こうした環境の下で広がった。日本が「世界のATM」と呼ばれたのは、世界の金融市場に安価な資金を供給してきたためだった。
追加利上げが資産売却の引き金に
円で調達された資金の主な投資先には、米国債、日本株、その他のアジア株、米国ハイテク株がある。日本の金利上昇によって資金調達コストが増せば、これらの資産を運用して得られる利ざやが縮小し、取引を続ける魅力が薄れる。
日銀はマイナス金利を解除し、政策金利を約1%まで引き上げた。市場では今年後半、1.25~1.5%への追加利上げが予想されている。
利上げが進んだ場合、投資家は借り入れを使った運用を縮小するため、保有資産を売却し、返済に必要な円を買い戻す可能性がある。これが円キャリートレードの巻き戻しである。取引の解消が一斉に進めば、複数の国や資産市場に売却が広がり、価格変動が急激に大きくなる恐れがある。
特に注目されるのが米国債への影響だ。日本は米国債の最大保有国であり、日本側が米国債の売却や資金の引き揚げに動けば、米国債利回りの上昇を通じて米国の資金調達コストを押し上げる可能性がある。その影響は米国経済にとどまらず、世界市場へ波及する懸念がある。
高い株価水準と資本分断が懸念材料
円キャリートレードの巻き戻しが金融危機につながるかを巡っては、悲観的な見方と、政策対応によって危機を回避できるとする見方がある。
悲観的な見方が重視するのは、世界の金融市場がすでに抱える脆弱性である。米国ハイテク株などの株価評価は過去最高水準に達しており、資金の引き揚げをきっかけに大幅な調整が起きる恐れがある。部分的な取引解消が進んだ2年前の調整局面よりも株価水準が高く、巻き戻しによる衝撃が大きくなる可能性がある。
各国で自国優先の政策が進み、地政学的な境界に沿って国境を越える資本の流れが再編されていることも懸念材料だ。円キャリートレードの解消が資本の分断を加速させれば、金融システムの先行きを見通しにくくなる。
一方、危機を回避できるとする見方は、政府と中央銀行の対応力を重視する。日本政府は巨額の外貨準備を保有しており、保有資産の現金化などを通じて市場に対応する余地がある。今回の合同介入に示された日米の協調も、市場を安定させる要因となる。
2024年8月には市場の価格変動が急激に拡大したが、世界金融危機やパンデミック時のような金融システム全体の危機には至らなかった。この経験は、現行の金融システムに一定の耐性があることを示す材料とされる。
利上げの速度と日米協調が焦点
日本の金利政策と為替動向は、国内経済だけでなく、世界の資産価格や資金調達コストにも影響する。円キャリートレードの縮小が秩序立って進むか、広範な資産売却を招くかは、政策運営と市場の対応に左右される。
今後の焦点は、日銀が追加利上げの速度と方針をどこまで明確に示し、市場の予測や許容範囲に収まる形で金利正常化を進められるかである。為替の乱高下や流動性の低下に対し、日米が協調介入や政策対話を機動的に行えるかも問われる。
米国債利回りや、高い株価評価が続く米国ハイテク株の動向も重要となる。円キャリートレードの巻き戻しに伴う資金の引き揚げを、主要市場がどの程度吸収できるかが、世界の金融安定を見極める鍵となる。
本記事は、英経済誌『The Economist』の動画「Will Japan bring down the world economy?」の分析および情報に基づき作成されている。




 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。