


自分たちの生活がそのシステムにかかっているというのに、使われる言葉が一般の人々にはほぼ理解不能な金融システムを、私たちは築き上げてしまった。
論評
私が生まれた1978年、曾祖父は私のために米国債を買ってくれた。
曾祖父の足は一本しかなかった。もう一本は第一次世界大戦で失っていた。彼が私に買ってくれたのが正確にはどういう種類の債券だったのかを説明できればよいのだが、半世紀近くが経った今、それは分からない。
今でも目に浮かぶのは債券そのものだ。青く、大きく、いかにも公的な書類という佇まいで、まるで特大の紙幣のようだった。券面には大きな額面が印刷されており、いつの日かこれがずっと高い価値になるのだということは理解していた。
それよりもずっと鮮明に覚えているのは、十代の頃、債券が果たすべきあの謎めいた役割を終える前に換金することを母親に承諾させたことだ。私は数千ドルを手に入れ、自分で稼いでもおらず理解もしていない金を手にした十代の若者が決まってやるようなことをした。
レザージャケットを買った。マドンナの新しい本を買ったが、それは実質的にはソフトコア・ポルノだった。コンサートに行き、友達と遊びに出かけ、当時はとてつもなく重要に思えて、今ではほとんど思い出せないようなものに使い果たした。
しかし、『曾祖父はいったい何を買ってくれたのか』という基本的なことさえ、当時の私は考えもしなかった。
彼が現金をこの奇妙な青い紙切れと交換したことは知っていた。どういうわけか、放置しておくだけで価値が上がることも知っていた。米政府がそれに関わっていることも知っていた。債券市場に対する私の理解はその程度にすぎなかった。
私は今48歳だ。事業を営み、人を雇い、借金をし、税金を払い、不動産を売買し、投資し、農場を経営し、レストランを畳み、成人してからの人生の多くを政府や経済の動向に注視して過ごしてきた。それでもなお、私たちの金融システムに対する私の理解の欠落は、時にグランドキャニオンのような巨大なクレバスのように感じられることがある。
今週、格好の例があった。米財務省が、特定の長期国債の買い入れ枠の上限を20億ドルから60億ドルに引き上げたのだ。金融ニュースは「流動性」「レポ」「国債買い入れ」「準備預金」「量的緩和」といった言葉を並べ立て始めるが、大半のアメリカ人はその意味をまったく理解していないはずだ。
だから、極めて単純に説明してみよう。
米国は、集めた税金以上の支出をする際、足りない差額を、借用証書(国債)を売ることで市場から借り入れる。米国債とは、本質的には米政府の借用証書(IOU)である。投資家は政府に金を貸し、政府はその証券の条件に従って返済することを約束する。
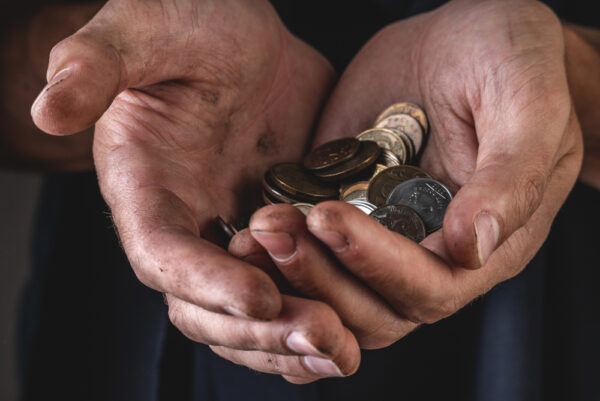
今日、連邦債務は38兆ドルを超えている。これほど巨額になると、もはや現実味が失われて実感が湧かなくなってしまうが、その借金は決して架空のものではない。誰かがその借用証書を保有しているのだ。家計、銀行、年金基金、保険会社、投資ファンド、外国人投資家、そして外国政府である。そして米国は、絶えず新たな買い手を必要としている。
投資家が10年、20年、30年といった期間で米国に金を貸すことに消極的になったとしても、必ずしも彼らが立ち去るわけではない。より有利な条件を要求することができるのだ。債券市場において、それは利回りの上昇を意味する。
二人の友人に金を貸す場面を想像してみてほしい。一方は借金がほとんどなく、十分な収入があり、常に期日通りに返済する。もう一方はすでに町中の人々に借金があり、さらに追加の融資を求めてくる。それでも彼に貸すかもしれないが、おそらくより多くの利息を求めるはずだ。
さて、今週の買い入れについて考えてみよう。財務省は投資家から古い既発国債の一部を買い取ることを提案している。これらは焦げ付いた住宅ローンでも、人々が支払えない個人向けローンでもない。米国自身が過去に発行した借用証書だ。財務省は、取引が活発でない古い証券を買い入れることで、市場の円滑な機能を助け、流動性を向上させると説明している。
流動性とは単に、「これを手元ですぐに使える現金に、容易に、妥当な価格で換金できるか」を意味する。現金は極めて流動性が高い。トラクターはそうではない。私の牧場には価値ある土地、家畜、設備があるかもしれないが、明日が給料日で当座預金口座が空なら、トラクターを所有していても今夜の流動性の問題は解決しない。
それから、レポ市場というものがある。例えば、私が今夜現金を用立てる必要があり、担保として国債を渡すところを想像してほしい。相手は現金を渡し、私は少しの利子を上乗せして直後にその証券を買い戻すことに同意する。本質的には、これは極めて短期の担保付き融資である。
量的緩和(QE:Quantitative Easing)はまた異なる。連邦準備制度(Fed)がQEを実施するときは、金融資産を買い入れ、電子的に新たな準備預金残高を作り出すことでその代金を支払うことができる。
わかりやすく言えば、新たな中央銀行マネーが創出されるのだ。
印刷機を動かす必要はない。お金は電子的に創出される。それを「紙幣の印刷」と呼ぶのは物理的プロセスの文字通りの描写ではないが、信用創造は陰謀論ではない。それは私たちの金融システムの一部なのだ。
印刷機を回して紙幣を刷る必要などない。お金は電子データとして生み出されるのだ。『お金を刷る』という表現は、いまや実際の物理的な作業をそのまま表したものではない。しかし、何もないところからお金を作り出すこと自体は怪しげな陰謀論などではなく、私たちの金融システムに組み込まれた正規の仕組みなのである。
そして、お金の創出が行われるのはFedだけではない。
私は隣人のチャックと、トラクターのローンや農業機械の融資について話していた。私が言った。「まあ、彼ら(銀行)がそこに積み上がったお金を持っていて、その一部を貸してくれたというわけじゃないの。私たちが融資契約にサインした瞬間に、そのお金が作り出されたのよ」
チャックは私が正気を失ったかのような目で私を見た。
「そんなはずはないよ、モリー。向こうには山ほど金があって、その山の中から金を貸してくれているに決まっているじゃないか」
彼は今でも「銀行がお金を作り出しているという、君の言っていたあの突拍子もない話」を持ち出してくる。
だが、チャックの理解こそ、私自身が人生の大部分で抱いていた理解そのものだった。私たちは銀行に1千ドルを預け、銀行がそれを巨大な山に加え、その山から800ドルを他の誰かに貸し出していると想像する。
現代の銀行融資は、まったくそのような仕組みでは動いていない。商業銀行が10万ドルの融資を承認するとき、通常は融資を資産として計上すると同時に、借り手の口座に10万ドルの預金を創出する。新たな銀行預金通貨が作られたのだ。
銀行はこれを無限に行えるわけではない。自己資本比率規制、流動性の制約、資金調達コスト、各種規制、そして信用リスクに直面している。しかし、その根本的なメカニズムを初めて理解したとき、やはり驚嘆させられる。
私がチャックにトラクターを貸すなら、トラクターを所有していなければならない。100ドルを貸すなら、100ドルが必要だ。干し草の俵を10個貸すなら、私の納屋から10個が運び出される。銀行の融資は、決してそのようには機能しない。
やがて借り手はローンを返済しなければならない。そのドルを手に入れるために、私は実体経済に参加しなければならない。何かを育て、料理し、売り、あるいはサービスを提供する。元本が返済されると、ローン残高の減少に伴い、銀行が創出した対応する預金通貨は実質的に消滅する。しかし、私は利息も支払わねばならず、それは銀行の利益となる。
このやり取りには、どこか哲学的な趣がある。信用は会計上の記帳によって生み出されるが、借り手は概して実体経済への参加を通じてそれを返済するのだ。
お金の創出は、一種の『価値の希薄化(薄まること)』と捉えることもできる。世の中にある実際のモノやサービスの量よりも、それらを買うためのお金のほうがはるかに速いペースで増えてしまえば、限られた同じ実物をより多くのお金で奪い合うことになるからだ。もちろん、世の中のお金の量が10%増えたからといって、すべての物価が機械的に10%跳ね上がるわけではない。だが、物理的に紙幣を印刷していないからといって、電子的なお金の創出に何の影響もないわけではないのだ。
1ドルは、実物に対する請求権を表している。誰かの労働、牛乳、ディーゼル燃料、木材、土地だ。私たちは会計上の記帳によってドルを追加で創出することはできる。だが、牛や家、小麦、石油、あるいは人間の人生の時間を、同じように簡単に作り出すことはできない。
そこで財務省の話に戻る。今週の60億ドルの買い入れは、Fedが60億ドルを印刷したわけではない。財務省の買い入れ、レポ取引、量的緩和は、いずれも金融システム内を動く巨額の資金を伴うかもしれないが、それぞれ別物である。
私の関心を引くのは、その60億ドルという数字そのものではない。投資家が長期国債に対してより高い利回りを要求しているまさにその最中に、こうした特定の長期流動性支援買い入れの上限が20億ドルから60億ドルに引き上げられたという事実だ。
国債利回りの上昇は、住宅ローンや企業の借り入れに影響を及ぼし、私たちの膨大な連邦債務の利払い費用を増大させる。やがて政府は、すでに借り入れた金の利息を支払うためだけに、追加の借金を重ねる事態に陥りかねない。
そしてここに至り、私はもはや共和党も民主党も関係のない疑問を抱き始める。2026年における「財政規律派」とは、一体何なのだろうか。
私には分からない。国家債務は、共和党と民主党のいずれの大統領や議会のもとでも増大し続けてきた。債務のグラフが右肩上がりに伸び続ける一方で、私たちはどちらの政党が財政的に責任能力があるのかについて激しく言い争っている。
もし仕組みが理解できれば、アメリカ人は政府に対して異なる要求をするようになるのかもしれない。しかし現実は、10兆ドル、20兆ドル、30兆ドル、そして今や38兆ドル超という数字が抽象的な概念になり果てるまで耳に入り続けるだけだ。財務省が買い入れを実施した。レポ市場が流動性を必要とした。Fedがバランスシートを拡大した。言葉が私たちの頭上をただ通り過ぎていく。
時に、その混乱の一部は、システムを運営する人々にとって都合の良いものなのではないかと思うことがある。
私たちの金融システムが意図的に理解し難く設計されたと証明することはできない。その複雑さの大半は、何世代にもわたる法律、危機、制度、そして金融上の発明の積み重ねによるものだ。しかし、複雑さには都合のいい結果が伴う。国民による監視を難しくするのだ。おそらく、誰かが意図して混乱を設計する必要などなかったのだろう。おそらく、複雑さというものは単にそれ自身を守っているだけなのだ。
私は大半のアメリカ人が愚かだとは思わない。私たちが、そのシステムに命運を握られている人々にとって、その言語がほぼ理解不能な金融システムを築き上げてしまったのだと考えている。
48歳になった今、あの青い債券の見え方も変わってきた。私の曾祖父は、すでに第一次世界大戦で国に片足を捧げていた。それから何十年も経ってなお、彼は同じ国に金を貸し、その返済の約束を曾孫に残すことを厭わなかった。
今となっては、そこにどこか美しいものを感じると同時に、それをどう使ってしまったかを思い出して胸が痛む。私はその背後にある歴史を尊重しなかった。理解していなかったからだ。
あの青い紙切れは、債務と、信頼と、約束を表していた。曾祖父は、自分が世を去ってから何年も経った後も、米政府の約束には価値があり続けると信じていたのだ。
支出をめぐって次の1兆ドルを議論する前に、すべてのアメリカ人が国債とは何か、銀行のお金はどこから来るのか、そして金融システムがより多くの「流動性」を必要とするときにそれが何を意味するのかを理解すべきなのかもしれない。
曾祖父は、アメリカの約束には買う価値があると信じていた。
さらに何兆ドルもの約束を発行する前に、私たちは自らが何を約束しているのかを理解しておくべきだろう。


 ご友人は無料で閲覧できます
 Line
 Telegram


ご利用上の不明点は ヘルプセンター にお問い合わせください。