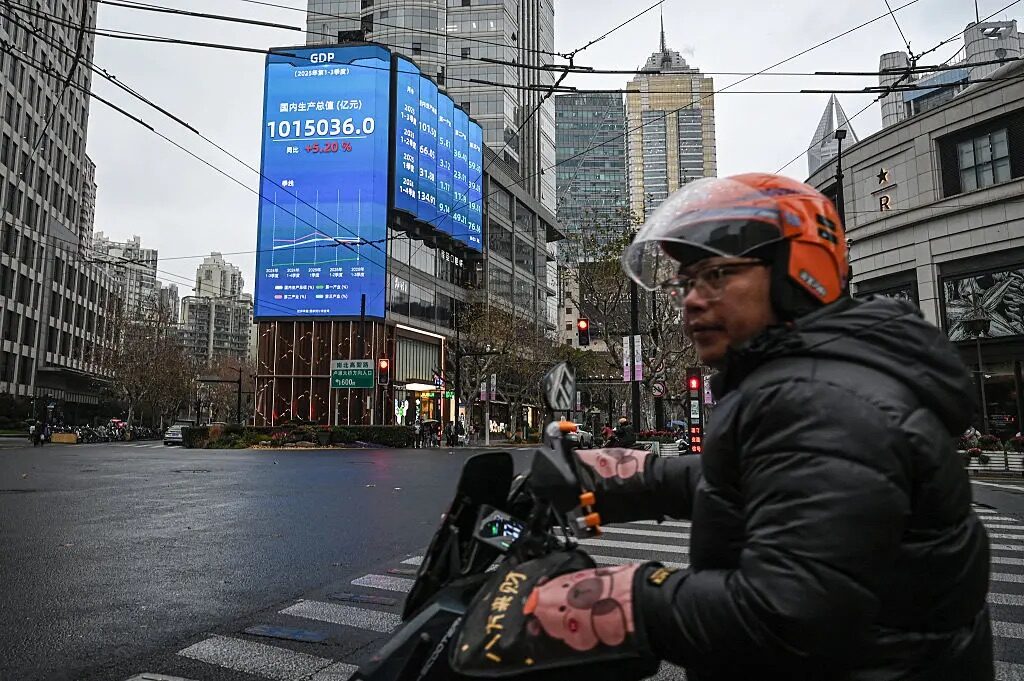

中国経済は、不動産不況や個人消費の低迷、地方政府の巨額債務など、さまざまな問題を抱えている。専門家は、中国共産党(中共)が経済を立て直せない背景には、従来の経済成長モデルに構造的な問題があると指摘する。
米外交専門誌「ザ・ディプロマット」は10月26日、「中国はなぜ崩壊した経済を立て直せないのか(Why China Can’t Fix Its Broken Economy)」と題する分析記事を掲載し、中国経済が抱える構造的な問題に焦点を当てた。
中国経済の大きな問題は、GDPに占める消費の割合が極めて低いことだ。中国の消費比率は、世界の主要経済国の中で最低水準にある。過去100年間を見ても、主要経済国でこれほど低い水準になった例はない。
現在、中国のGDPに占める消費の割合は約56%にとどまる。一方、多くの国では70%以上を占めている。
中国の消費比率は、1990年代に日本経済が深刻な停滞に陥っていた時期よりも約10ポイント低い。では、なぜ消費比率の低さが問題なのか。
消費比率の低さこそ、中国の経済成長モデルが根本的に行き詰まっていることを示す兆候だ。
中国の経済成長率は、2000年代初頭の10%以上から、現在は5%未満にまで低下している。ただし、これは中共の公式統計に基づく数字であり、その正確性を疑問視する見方もある。
中国の債務が巨額に膨らんだ背景にも、こうした経済構造の問題があると分析している。
中国の過剰生産、世界の製造業にも打撃
中国の消費低迷は、国内だけの問題にとどまらない。国内の消費が低迷する一方、生産量を減らせば大規模な雇用削減につながる。
企業が雇用を維持するために生産を続ければ、余剰製品が積み上がる。では、中国はこうした余剰製品をどう処理するのか。その答えは、輸出価格をさらに引き下げ、より多くの商品を海外市場に送り出すことだ。
こうしたダンピングに対し、欧州やアジアの各国で反発が広がっている。中国の膨大な過剰生産能力が、世界各地の製造業を圧迫していると指摘された。
こうした問題には、共通する根本的な原因がある。
著名なマクロ経済学者で、カーネギー国際平和財団の上級研究員を務めるマイケル・ペティス氏は、数十年にわたり中国の経済成長モデルに警鐘を鳴らしてきた。
ペティス氏は、「中国では1990年代からGDPに占める消費の割合が低下し始めたが、大きな変化が起きたのは2000年代だった。この間、消費比率は10ポイント以上低下し、信じられないほど低い水準に落ち込んだ。記録が残る限り、主要経済国でこれほど低い水準になった例はなく、現在も最低水準にある」と述べた。
中国の成長モデルはなぜ限界を迎えたのか
ペティス氏によると、中国の経済成長モデルは、当初から問題を抱えていたわけではない。むしろ、かつては高い成長を支えていた。
中国が経済改革を始めた当初は、インフラ、不動産、製造業などに巨額の投資が必要だった。
大規模な投資を必要とする国が、リスクの高さなどを理由に海外からの資金調達を避けようとすれば、国内の貯蓄率を高める必要がある。その方法の一つが、労働者への賃金を、生み出した価値に比べて低く抑えることだった。
政府が家計の所得や消費を抑え、その分を製造業などへの支援に回せば、企業の競争力を大きく高めることができる。
中国は、こうした仕組みを利用して投資資金を確保し、経済成長を進めてきた。
低賃金で貯蓄を増やす 中国の成長モデルの仕組み
では、労働者への賃金を抑えることが、なぜ国全体の貯蓄や投資の増加につながるのか。
ペティス氏は、1980年代にさかのぼり、政府が必要な投資資金を確保するために国内の貯蓄率を引き上げようとした場合を例に説明している。
基本となる計算式は、「国民貯蓄=総生産額-総消費額」だ。
例えば、ある経済で100ドル分の商品が生産され、労働者に80ドルの賃金が支払われたとする。
労働者が70ドルを消費に使えば、消費されなかった30ドルが国全体の貯蓄となる。
一方、同じ100ドル分の商品を生産しても、賃金が80ドルから60ドルに引き下げられたらどうなるだろうか。
収入が減った労働者が消費を55ドルに抑えた場合、国民貯蓄は100ドルから55ドルを差し引いた45ドルに増える。
つまり、労働者の所得と消費は減る一方、国全体では投資に回せる資金が増えるという仕組みだ。
この例では、家計が受け取る所得は減っているが、中共が重視する国民貯蓄は30ドルから45ドルへと増加している。
中国では、こうして生まれた追加の貯蓄が投資に回されてきた。ただし、中国だけがこうした経済成長モデルを採用したわけではない。
日本も1970~80年代の経済成長期に、似た仕組みを利用していた。さらに歴史をさかのぼれば、1930年代のドイツにも同様の例が見られる。
中国では長年、高い貯蓄率と投資率が経済成長の原動力となってきた。しかし現在、かつて成長を後押しした同じ仕組みが、逆に中国経済の足かせとなり始めている。
中共もこの問題を認識している。
中国経済の転換点となった2008年
中国経済の転換点は比較的明確だ。
1980年代、中国のGDPに占める消費の割合は、一般的な水準にあった。1990年代に入ると低下し始めたが、2000年代初頭までは、比較的低いとはいえ、一般的な水準から大きく外れてはいなかった。
しかし、2008年ごろから消費比率は急激に低下した。GDPに占める消費の割合は10ポイント以上落ち込み、経済学者が平時の経済では見たことのない水準にまで下がった。
2010年には50%を下回り、それから16年が経過した現在も、約56%まで小幅に持ち直したにとどまる。
中国は世界第2位の経済大国だ。世界第1位の米国、第3位のドイツと比較してみよう。
米国では、消費がGDPの約80%を占める。ドイツでも約76%に達している。
世界の主要経済国の平均は約65%で、多くの主要経済国はこの水準を大きく上回っている。
中国の消費比率は際立って低く、決して望ましい状況ではない。
では、なぜこうなったのか。
要するに、中国では以前ほど多額の投資を必要としなくなったにもかかわらず、経済全体が依然として投資を中心に回っているのだ。
この構造を変えるのは、全速力で走る列車を止めようとするようなものだ。
過剰投資はなぜ経済の足かせになるのか
一国が必要とする投資には限度があり、その規模は経済の発展段階や市場の需要によって決まる。
適正な水準を超えて投資を続ければ、資金が必要性の低い事業に流れ、無駄な投資が増える。さらに、債務も急速に膨らむ。
一方、投資を止めれば経済成長は鈍化する。政府が経済成長の鈍化を避けようとすれば、投資を続けるか、減らすかというジレンマに陥る。しかし、何もせずに放置することもできない。
そもそも、投資には多額の借り入れが伴うことが多い。投資によって経済が次の発展段階へ進むのであれば、借り入れによる資金調達にも合理性がある。
しかし、追加投資によって得られる収益が減り始めると、状況は変わる。
投資効率が低下し、無駄になる資金が増えていく。
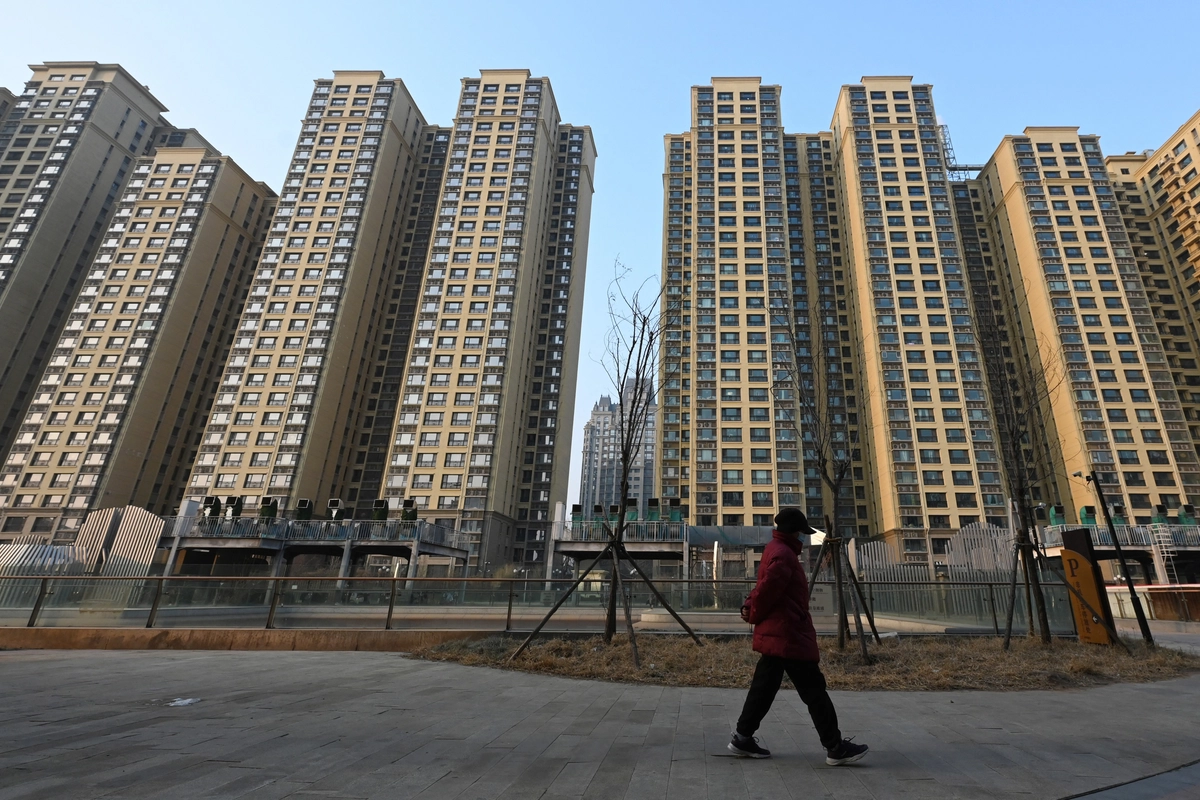
中国各地に現れた「ゴーストタウン」は、その一例だ。大規模な住宅地が建設されたものの、入居者は少ない。
中国が高速鉄道網を急速に拡大し、十分な需要がない三線都市にまで路線を延ばしてきた背景にも、同じ問題がある。
中国は経済成長を支えるためにインフラ投資を続けてきたが、施設が実際にどれほど必要とされているかは、必ずしも十分に考慮してこなかった。
新たに建設されたインフラや住宅は、投資額に見合うほど利用されていない。それでも、投資によって積み上がった債務は減らない。こうした債務が今、中国経済に重くのしかかっている。
中共は経済調整の負担を海外に転嫁
2008年ごろ、世界金融危機の影響で中国の経済成長率は鈍化し始めた。一方、債務は前例のない速さで増加した。
当時、中国は二つの選択を迫られていた。経済構造の調整に伴う痛みを受け入れるか、その負担を他国に転嫁するかだ。
中国は投資を大幅に減らす必要に迫られていた。しかし、過剰生産を解消するために生産規模を縮小すれば、一部の労働者が職を失う。もう一つの方法は、生産を維持し、余剰製品を海外に輸出することだった。
多くの国は後者を選ぶだろう。中国も従来の経済モデルを維持することを選んだ。中共は、製造業の生産能力を削減すれば、大規模な人員削減につながると懸念していた。
工場の受注や利益が減れば、雇用も縮小する。そのため、中共は製造業への巨額の資金投入を続け、企業は需要のある市場に製品を販売した。
問題は、その需要の中心が中国国内ではなく、海外にあったことだ。その結果、中国の貿易黒字は急拡大した。経済成長が鈍化するなかでも、この傾向は続いた。
消費不足が経済に深刻な影響を及ぼし始めた2008年、中国の貿易黒字は約3千億ドルだった。
2025年には貿易黒字が過去最高の約1兆2千億ドルに達した。2008年以降、中国の貿易黒字は約4倍に拡大し、世界各国の対中貿易赤字も膨らんだ。増加分の大半は、過去5年間に集中している。
米国は以前から、中国によるダンピングを批判してきた。ダンピングとは、企業が自国市場での販売価格よりも安い価格で商品を海外に輸出することを指す。
近年、中国のダンピングに対して不満を表明する国が増えている。安値輸出が見過ごせない規模に達し、他国の製造業への打撃も深刻化しているためだ。
特にEUは、この問題を重視している。EUは中国製EVや自動車用タイヤ、鉄鋼、その他の工業材料に対し、反ダンピング関税を課している。
注目すべきは、EUがこうした措置を講じる前に、中共当局と協議を重ね、問題の解決を図っていたことだ。
EUは中国メーカーに価格の引き上げを求め、他国のメーカーが公正に競争できる環境を整えようとした。しかし、中共は対応する意思がなかったのか、対応する能力がなかったのか、結局は応じなかった。
その後、中国はEUの反ダンピング措置に対抗措置を取り、両者の間で貿易戦争に発展するリスクが高まった。
要するに、中国の消費不足は経済成長を妨げ、債務を膨らませるだけでなく、世界の主要貿易相手国との関係も一段と悪化させている。
なぜ消費不足が解決されないのか
問題は、中共がこうした経済問題を理解できないことではない。
本当の難しさは、中共が消費不足を解消したいと考えながら、経済全体に痛みを伴う改革は避けようとしている点にある。しかし、それは不可能だ。
政府は必要な対策を理解していても、政治的な制約によって実行に踏み切れない。結局のところ、問題の本質は政治にある。
政府がある政策の必要性を認識しながら、その実施には大きな代償が伴うと分かっている場合、誰がその負担を引き受けるべきなのか。
中共当局には、消費不足を改善する方法がいくつもある。
消費の原資となるのは所得だ。消費を増やすための根本的な方法は、所得を増やすことにある。最も直接的なのは賃金の引き上げであり、家計の所得が増えれば、消費を増やせる。
社会保障を充実させることでも、間接的に同じ効果が期待できる。
政府が福祉給付や年金、医療保障への支出を増やせば、国民は不測の事態や将来の医療費、老後の生活費に備えた貯蓄を減らせる。賃金が直接増えなくても、商品やサービスの購入に回せるお金は増える。
しかし、家計により多くのお金を回すには、その財源を別の部門から確保する必要がある。
中国では、主に二つの選択肢がある。企業が負担するか、政府が負担するかだ。
労働者の賃金を引き上げれば、国民の所得は増える一方、企業の利益は減少する。つまり、家計の所得を増やすには、企業が利益の一部を手放さなければならない。
一方、福祉給付や年金、医療保障を充実させれば、国民の消費は増えるかもしれないが、政府の支出も増加する。
つまり、家計の消費を増やすには、企業や政府が受け取る所得の一部を家計に振り向ける必要がある。しかし、中共にとって、どちらの方法も政治的に実行するのは極めて難しい。
経済構造を調整し、消費と投資のバランスを取り戻す方法はいくつもある。しかし、どの方法を選んでも、必ず誰かが負担を引き受けることになる。
企業が負担すれば、経済活動に影響が及ぶ恐れがある。一方、政府が負担すれば、政治的な抵抗に直面する可能性がある。
経済学者たちが2007年以降、特にここ5~7年間、中国経済の構造転換について議論を重ねてきたにもかかわらず、実質的な変化が見られないのはそのためだ。
状況は改善するどころか、月を追うごとに悪化している。
中共の政治体制が経済再建の壁に
中共当局が強く懸念しているのは、賃上げによって製造業が深刻な打撃を受ける恐れがあることだ。中国の製造業では約1億2千万人から2億人が働いており、工場の短期雇用者を含めるかどうかで数字は変わる。
現在の賃金は消費を大きく押し上げるほど高くないが、それでも中国の一部の製造コストが低い産業は、ベトナムなど、より人件費の安い国へ生産拠点を移し始めている。
では、中共が実際に賃金を大幅に引き上げたら、どうなるだろうか。
低賃金が製造業の競争力を支えているのなら、低い消費水準と製造業の高い競争力は表裏一体だ。
一方だけを変え、もう一方に影響を与えずに済ませることはできない。しかし、現状を放置しても代償は避けられない。
中国の経済成長は鈍化し、債務は増え続けている。一部の推計では、中国の債務総額はGDPの300%に達する可能性がある。そのうち約40%は地方政府が抱える債務で、中国経済にとって時限爆弾となりかねない。
すでに一部の地方政府では、職員への給与支払いや基本的な公共サービスの提供にも支障が出ている。
さらに懸念されるのは、中国の一部の経済指標が、日本の「失われた10年」が始まった当時よりも悪いことだ。
現在、中国のGDPに占める消費の割合は約56%にとどまる。一方、日本では最も低かった時期でも60%台半ばだった。
中国の債務状況も、20年以上にわたりデフレが続き、債務が積み上がった日本の現在の状況より深刻だ。
日本は当時、経済構造の調整に伴う急激な痛みを避けようとしたが、結果として危機が30年以上長引いた。
中国の一党独裁体制については、意思決定の速さや行政の効率性を評価する人もいる。中共は国民の意見を過度に気にする必要がないため、難しい政策判断も下せるというのだ。
しかし、政策をめぐる政治的な制約が、中国の経済問題をほぼ解決不可能なものにしている。たとえ誰もが危機の到来を予見していても、中国経済は深刻な危機に陥る恐れがある。





 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。