

論評
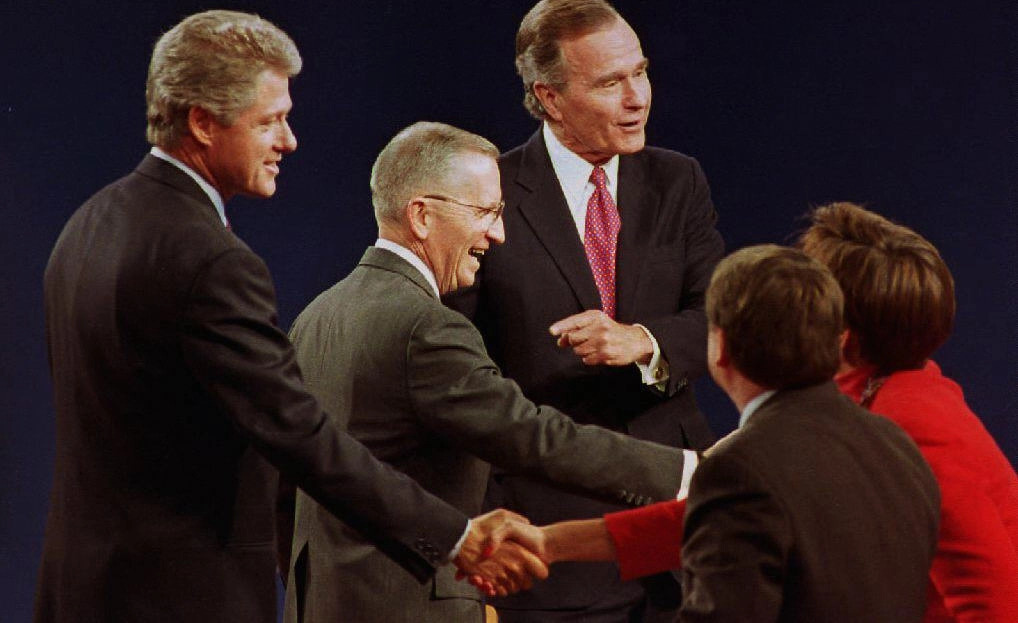
1992年、ビル・クリントンが大統領選で勝利した要因の一つは、ジョージ・H・W・ブッシュが「大恐慌以来最悪の経済低迷」を招いたという、陣営による虚偽の非難にあった。少なくとも、クリントンの副大統領候補であったアル・ゴアはそう主張した。
クリントン/ゴア陣営の主席選挙顧問ジェームズ・カーヴィルは、「問題は経済なんだよ、愚か者め(It’s the economy, stupid)」という執拗なスローガンでそのメッセージを増幅させた。
その戦略が奏功した理由は3つある。
第1に、第3党の候補者ロス・ペローが約19%の票を奪ったことだ。そうでなければ、彼の支持者の多くはおそらくブッシュに投票していたはずだ。ペローの存在により、クリントンは一般投票のわずか43%の得票率で勝利することができた。ブッシュ政権下で壊滅的な不況が起きているという偽りの言説にペローが同調したことも一因だった。
第2に、1988年にデュカキス陣営を事実上打ち砕いた卓越したブッシュ陣営の戦略家リー・アトウォーター――戦車の広告、ボストン港の広告、そしてウィリー・ホートンの広告を覚えているだろうか――が、1991年に脳腫瘍のため40歳で世を去っていたことだ。
アトウォーターの抜け目なくも強硬な1988年の戦術は、既成の共和党主流派を嫌悪させていた。そのため1992年、共和党員たちは「醜く勝つより気高く負ける」という考え方に逆戻りし、一方的にクイーンズベリー・ルール(ボクシングの紳士協定)に則った振る舞いを再開してしまった。民主党の扇動の結果、冷静で有能な父ブッシュ大統領は、経済を破綻させ「石油のための血」を流すためだけにクウェートを防衛した冷酷なエリートというレッテルを貼られた。そしてアトウォーターを欠いたブッシュ陣営は、そうした歪曲されたイメージを論破して反撃することに完全に失敗した。
第3に、そして最も重要な点として、精彩を欠いたブッシュの再選陣営が、クリントンとゴアによる経済へのヒステリーを一切論破しなかったことだ。その「不況」というペテンは、1989年のベルリンの壁崩壊に続く成功した諸政策から1991年の決定的な湾岸戦争に至るまで、ブッシュの4年間の歴史的な外交成果を掻き消してしまった。
不況や新たな大恐慌についての誇張された主張にもかかわらず、実際には不況は1991年3月にすでに終わっていた。事実、1992年の最終的な実質GDP成長率は3.52%と力強いものだった。これは不況を示す指標などでは到底ない。それどころか、この選挙年の成長率はクリントン政権1年目である1993年よりも高かったことが証明されている。
失業率は依然として7.5%と高水準だったものの、1992年の株式市場は7.6%上昇した。さらに、1992年のインフレ率は2.9%と穏やかな水準にとどまっていた。
言い換えれば、経済は1990年から1991年の不況からすでに回復し始めていたのだ。繰り返すが、その不況は1992年の選挙の20か月前に公式に終息していた。
かつての1990〜91年の景気後退の一因となったのは――不気味なほど現在と通底しているが――1990年のイラクによるクウェート侵攻と米国の軍事対応の直後に原油価格が2倍に跳ね上がったことだった。しかし、その後のクウェート油田への放火や湾岸地域の先行き不透明感にもかかわらず、「砂漠の嵐」作戦が始まるとすぐに価格は暴落した。そして1992年11月の選挙までには、原油価格はとっくに侵攻前の水準に戻っていた。
要するに、1992年が過去60年間で最悪の不況に見舞われたとする民主党の告発は不条理極まるものだった(1973〜75年や1981〜82年の不況のほうが、1990〜91年の不況よりもはるかに深刻であった)。
時計の針を現在に進めよう。今日の経済は1992年よりもはるかに良好だ。しかし、1992年の民主党による扇動の成功は、選挙キャンペーンのレトリックによって醸成される経済への認識が、現実そのもの以上に選挙結果を左右し得るという事実を共和党員に思い起こさせるはずだ。
発表されたばかりの2025年の貧困率を見てみよう。過去最低の10.2%を記録した。子供の貧困率も歴史的な低水準まで低下した。こうした驚くべきニュースは、大規模な福祉詐欺の摘発、数千人に及ぶ不法滞在者の国外退去、そして40万人の連邦職員削減が貧困を急増させるという左派の乱暴な非難を論破している。実際には、およそ70年ぶりの低水準となった驚くべき凶悪犯罪率と同様に、それらの施策はむしろ貧困の削減に寄与した可能性が高い。
世帯所得の中央値も8万7460ドルと過去最高を記録した。これは産油国でもタックスヘイブンでもない主要先進工業国のすべてを圧倒する、世界最高水準の世帯所得中央値である。1人あたりGDPについても同様であり、この数値はすでにカナダより3万4千ドル以上も高い。
最新の企業動向報告によれば、この8月の製造業は2022年以来最大の月間成長を達成した。サービス部門の成長率も2021年以来の最高水準に跳ね上がった。金属、機械、コンピュータ、家電、通信機器――事実上、ほぼすべての分野における新規受注が毎月増加し続けており、特に直近の8月にはその傾向が顕著だった。
イラン戦争とそれに伴う世界的な石油供給の混乱にもかかわらず、アトランタ連邦準備銀行は現在、第3四半期のGDP成長率が5%という猛烈な水準に達すると予測している。ダウ平均株価とS&P500は、2026年に入ってそれぞれ8.1%、13.5%という驚異的な伸びを見せている。
2026年1月のガソリン平均価格1ガロンあたり2.81ドルから4.50ドルへの値上がり分を除外すれば、インフレ率はわずか2.5%であり、2025年の年間平均2.7%を下回っている。ウォール街の試算では、イラン戦争が終結し膨大な石油が世界市場に流入すれば、年間インフレ率は約2.2%に落ち着くと見込まれている。米国は現在、史上最大の産油国であり、史上最大の天然ガス生産・輸出国でもある。そしてその生産量は今なお増加している。
8月の失業率は4.1%と低く、その月だけで16万2千人の新規雇用が創出された。個人消費も引き続き堅調だ。
米国経済は好景気のサイクルに入りつつある。その成長は、米国が世界最大の経済大国であり続け、すべての競合国を引き離し続けることを保証している。
2000年代初頭になされた、欧州連合(EU)のいわゆる優れた集団主義的パラダイムや、14億の人口を抱える中国の必然的な台頭が米国を凌駕するという悲観的な予測の多くは、ことごとく外れた。
EUは米国より約1億人人口が多い。中国の人口は米国の4倍である。それにもかかわらず、両者ともに経済生産の面で米国からさらに大きく引き離されている。
事実、米国経済は中国やEUの経済規模よりも約10兆ドル大きい。中国が10年以内に米国を追い抜くという10年前の予測とは正反対の事態が起きている。米国の名目GDPは2016年の18.8兆ドルから2026年には32.4兆ドルへと急増し、世界全体のGDPに占める米国のシェアは26%に拡大した。対照的に、EUの世界シェアは縮小し、中国も依然として米国に大きく水をあけられている。
デジタルメディア、ソフトウェア、AI、バイオエンジニアリング、宇宙技術といった主要分野において、米国企業は依然として世界最大かつ最も成功した存在であり続けている。世界のトップ10ランキングでは、通常8社から9社を米国企業が占め、上位を独占している。
もし共和党がこの経済に関する前向きなニュースを広く周知させれば、それはトランプの明白な外交的成功を補完することになるだろう。その外交成果は、世間では知られていないとまでは言わないまでも、総じて過小評価されている。
だが、その成果は依然として目覚ましいものだ。北大西洋条約機構(NATO)の加盟国に再軍備を促し、集団防衛の正当な負担を引き受けさせることで同盟を刷新したこと。係争地である北極圏を監視するため、グリーンランドにおける米軍の駐留を確保する新たな条約を獲得したこと。西半球の大半を、左派的で反米的な国家から親米で犯罪に厳しく自由市場を重んじる国家へと劇的に転換させたこと。パナマ運河から中国の悪質な主体を追放し、ベネズエラから反米共産主義者のマドゥロを引き渡させたこと。国防総省の兵員募集を立て直し、調達方針を質だけでなく兵器の「量」も重視する形へと転換したことなどが挙げられる。
不人気なイラン神権体制に対する戦争の評価はまだ定まっていない。しかし、過去7か月にわたる断続的な攻撃と交渉が、人的・物的コストの面で「終わりのない戦争(forever war)」に相当するという見方は、不条理であり嘘である。
米兵の死はいずれも悲劇には違いないが、中東のテロ中枢を相手にしたこの戦争は、米兵の犠牲を最小限に抑えるよう配慮して戦われてきた。実際、この7か月間のイラン紛争における戦死者数は、米軍全体で日常的に起きる事故死(1日平均)の11分の1程度にとどまっているのだ。
これまでの戦争費用は約400億ドルと多額ではあるが、カリフォルニア州一カ所で最近発覚した福祉汚職や不正受給――メディカル(低所得者向け医療保険)、失業保険、在宅サービス、ホスピス資金の搾取――の控えめな見積もりの約25%にすぎない。
公平であるか否かは別として、この戦争に対する歴史家の評価は、イランの核兵器獲得を何年遅らせられるか(あるいは完全に阻止できるか)、そして神権体制を大幅に弱体化させて中東全域に対するテロの影響力を永久に喪失させられるか(あわよくば民衆の抵抗によって自壊に至らせられるか)にかかっている。もしこの紛争の後に体制崩壊が起きれば、過去70年間にわたる中東の暗雲はおおむね晴れ、ベルリンの壁崩壊以来、米国の最も深遠な対外成果となるだろう。
極めて多くのものが懸かっているのだ。
それにもかかわらず、共和党は、経済が健全で改善傾向にあり、イラン紛争が終結して石油が再び潤沢になり、減税、対外投資、規制緩和、AIによる生産性向上が本格的な効果を発揮すれば間もなく景気が本格的な上昇気流に乗るという事実を、国民に伝える戦略をまだ構築できていない。
最も重要なのは、なぜ「生活費の負担感(affordability)」の問題が依然として続いているのかを、共和党が明確に説明できていないことだ。ジョー・バイデンの下で、平均物価は就任時より21%近く上昇し、年平均の上昇率は5%を超えていた。
トランプ政権は2025年にその年率をほぼ半減させた。そして2026年には、バイデン時代の年間インフレ率をさらに大幅に引き下げる見込みだ。
しかし、トランプであろうと他のどの大統領であろうと、バイデン以前のトランプ前政権最終年(2020年)の水準にまで物価を戻すような急激なデフレを人為的に引き起こすことなどできないし、望みもしないだろう。
トランプの第1期政権における4年間の累積インフレ率は8%未満、年平均約2%であり、その後のバイデン時代の年平均インフレ率の半分をはるかに下回っていた。
2025年の賃金上昇率は依然としてインフレ率を上回っていた。しかし、バイデン時代に生じた20%の物価上昇を帳消しにするには、打撃を伴う景気後退が必要となってしまう。さらに悪いことに、食料、住居、自動車、燃料、保険といった生活必需品のコストは、バイデンの4年間で30%近くも跳ね上がったのだ。
さらに言えば、今回の中間選挙がもはや従来の「リベラル対保守」や「民主党対共和党」、あるいは「進歩派対MAGA」といった対立にとどまらないという、分かりやすい構図を明確に有権者へ示せてすらいないのだ。
むしろ、11月3日の選挙は、過去250年間にわたって存続してきた合衆国を快く思わない社会主義者たちに牛耳られ、変貌を遂げてしまった「民主党」に対して、良識と常識が挑む戦いなのである。彼らは良くても急進的な欧州型社会主義、悪くすればキューバを彷彿とさせるような形へとアメリカをつくり変えようとする企図を隠そうともしない。
言うまでもなく、もし彼らの思い通りになれば、現在リベラル派が騒ぎ立てている経済問題に関するいかにセンセーショナルで虚偽の主張でさえ、かすんで見えるほどの惨状になるだろう。



 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。