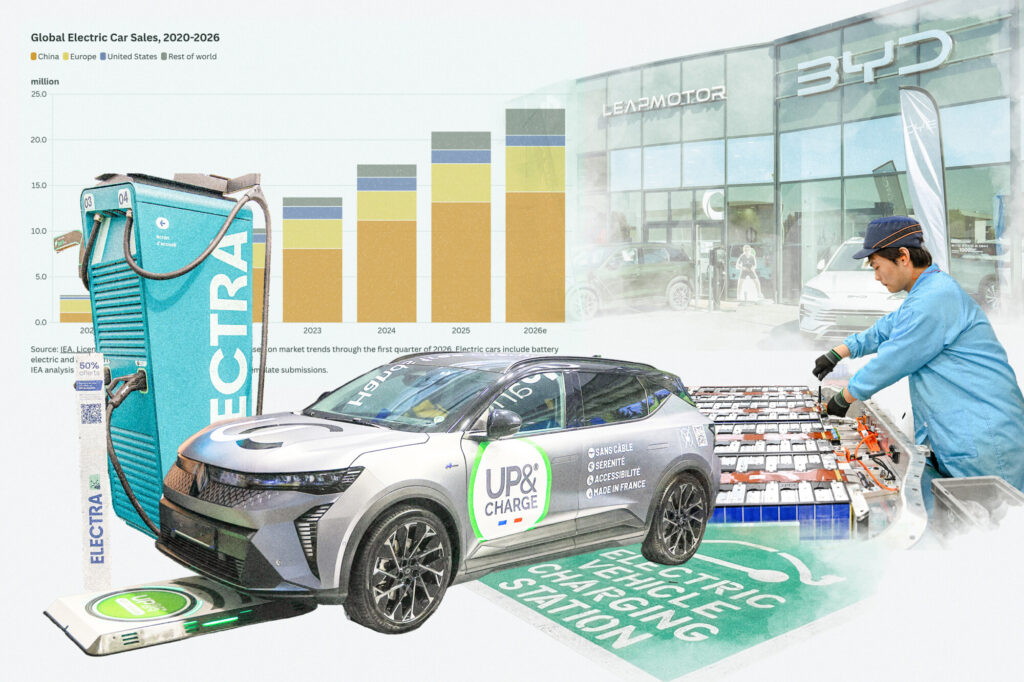

EV(電気自動車)の販売台数が急増しているにもかかわらず、中国の競合が市場シェアを拡大する中で、欧州の自動車メーカーは損失を膨らませており、EV移行に伴う真のコストに疑問が投げかけられている。
国際エネルギー機関(IEA)によると、2025年の世界のEV販売台数は前年比20%増の2千万台を突破した。この増加の多くは欧州が牽引しており、販売台数は30%急増している。 しかし、活況を呈する市場においてすら、欧州の自動車メーカーはEVで利益を上げるのに苦闘している。
欧州第2位の自動車メーカーであるステランティスは、EVの「リセット」の一環として、2025年下半期に222億ユーロ(約249億ドル)の減損処理を計上した。これは主に電気自動車への過剰投資が原因である。 欧州最大の自動車メーカーであるフォルクスワーゲンの営業利益率は、2024年の5.6%から2025年には1.8%に低下し、同社は全従業員の15%に相当する5万人の追加人員削減を発表した。 欧州の自動車メーカーは、市場シェアを急速に奪い利益率を切り崩している中国の自動車メーカーと、消費者の需要を無視してEVへの完全移行を強要しようとしてきた自国政府という、2つの敵に挟まれている。
欧州連合(EU)は2023年、2035年以降の新車販売について、走行時の二酸化炭素(CO2)排出量を100%削減することを義務付け、ガソリン車などの内燃機関車の販売を事実上禁止することを決定した(その後、削減目標は90%へと見直されている)。
こうした規制やその他の義務付けを受け、自動車企業は新しいEV生産ラインに投資し、フォルクスワーゲンだけでも2023年に車両の電動化に向けて1930億ドルを投じた。 アメリカ経済研究所(AIER)の研究所員であるジェフ・デグナー氏は、エポックタイムズの取材に対し、「欧州の自動車メーカーは、顧客が求めているものよりも規制当局が望むものに注意を払った代償を払っている」と語る。 同氏は、EV移行に費やされた資金の多くを「政府がもたらした不適切な投資」と呼んでいる。
需要の過大評価と中国の過小評価
今年のEV「リセット」に伴う減損処理の発表に際し、ステランティスのアンソニー・フィローサCEOも同調した。 フィローサ氏は2月の声明で、「本日発表した費用は大部分が、エネルギー移行のペースを過大評価したコストを反映している。それにより、我々は多くの車の買い手が持つ現実世界のニーズ、経済力、そして欲望から遠ざかってしまった」と述べた。 米国の最大手自動車メーカーであるフォードとゼネラル・モーターズ(GM)は、欧州の同業他社よりも電動化に対して慎重であり、損失が累積するにつれて撤退の動きを速めている。
1月、ゼネラル・モーターズは60億ドルの減損処理を発表し、その直前にはフォードが195億ドルの減損処理を発表した。両社ともEVへの傾注から一歩引く姿勢を見せている。 コックス・オートモーティブの業界インサイトディレクターであるステファニー・バルデス・ストリーティ氏は、エポックタイムズに対し、「EVの普及は、当初のコミットメントの多くが想定していたペースや経済性では進んでおらず、同時に欧州の自動車メーカーははるかに競争の激しい市場に直面している」と語る。 ストリーティ氏によれば、数年前にほぼゼロからスタートした中国製自動車は、2026年5月までにEUのバッテリー式EV販売の20%を占めるに至ったという。
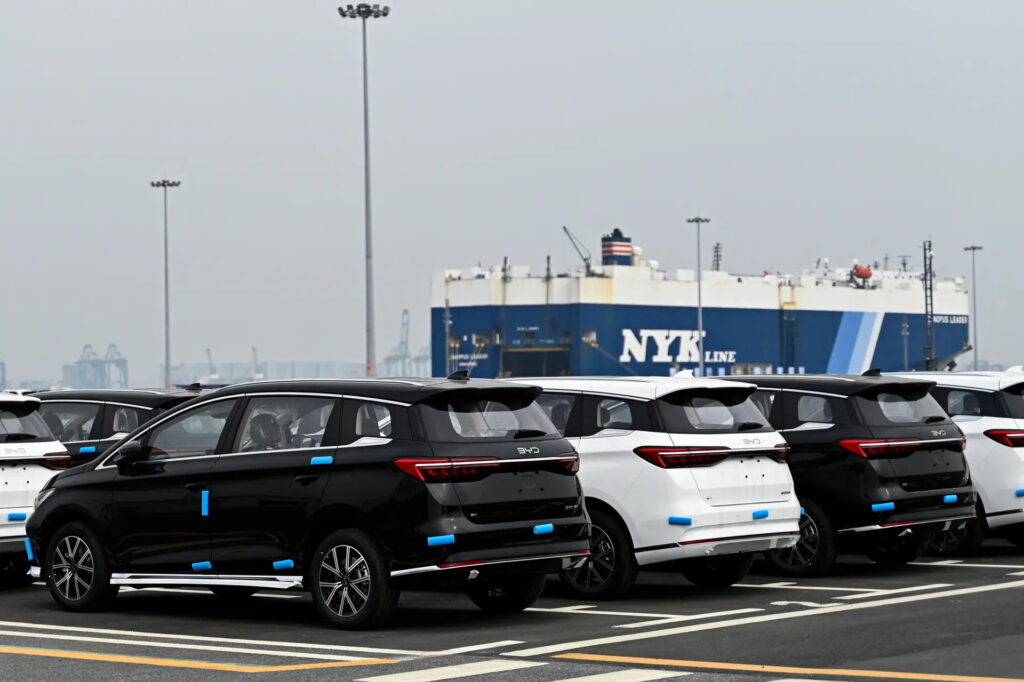
中国の自動車メーカーは、品質や機能の面で西側の自動車メーカーに匹敵し、価格面でこれを凌駕することで、世界のEV販売の大部分を獲得してきた。InsideEVsやTop Gearフィリピンなどの専門メディアのレビューによれば、BYDの「シーガル」(中国国内での販売価格は約1万ドル)などの一部の中国製モデルは、価格で競合他社を圧倒するだけでなく、品質の面でも期待に応えている。
欧州市場向けに、BYDは「シーガル」を「ドルフィン サーフ」としてブランド変更およびアップグレードし、割引価格の2万2400ドルで発売したが、現在は約2万5800ドルで販売されている。これは、約2万6200ドルからとなるシトロエン「e-C3」などの同等な欧州製モデルの価格を下回るものの、ダチア「スプリング」(2万100ドル)やルノー「トゥインゴ E-Tech」(2万1800ドル)といった低価格モデルよりは高価な水準に留まっている。 金融調査分析センターの株式アナリストであるギャレット・ネルソン氏は、エポックタイムズに対し、「2020年代に入り、自動車業界の最大のトレンドは、中国製自動車の輸出の爆発的な成長に他ならない」と語る。同氏は、中国が現在、月あたり100万台を超える車両を輸出していると見積もっている。 「中国は、以前よりもはるかに多くの輸出を可能にするため、インフラや物流に非常に多額の投資を行ってきた」とネルソン氏は述べた。 中国の体制側データによると、2026年上半期の中国の自動車輸出は前年同期比53%増となり、新エネルギー車の輸出は2倍以上に増加した。 「欧州市場は低価格な中国製EVに文字通りあふれかえっている」とネルソン氏は述べ、欧州が中国車に課している10%の関税やその他の諸税は、中国の拡大を食い止めることができていない。
中国の競争優位性
主要な中国の自動車ブランドは、BYD、吉利汽車(Geely)、上海汽車(SAIC)、長安汽車(Changan)である。2025年、BYDはテスラを抜き、世界最大のEV販売企業となった。 デグナー氏によれば、同等モデルにおけるBYDの生産コストは、欧州の自動車メーカーよりも20%から30%低いという。しかし、欧州の規制当局は、国内の自動車企業にEVへの切り替えを迫る一方で、欧州内での製造コストを大幅に高める規制を同時に可決した。 これには、石炭やその他の化石燃料から風力および太陽光発電へと移行する国家主導の転換が含まれており、その結果、現在の欧州は、中国の数倍にも上るエネルギーおよび電力コストを支払う事態となっており、それは先進国の中でも最も高い水準に位置している。「中国には競争上の優位性があるが、その競争上の優位性は、欧州の規制当局が課している高コストによって作り出されたものなのだ」とデグナー氏は述べた。
「欧州人は自らを責めるしかないと言ってよい。国家レベルであれ、EUの国際レベルであれ、自動車業界全体にとっての生活をより困難にするような種類の規制を導入してきたからだ」 さらに、中国は数十年にわたり、黒鉛、リチウム、コバルトなどのバッテリー用原材料の採掘と輸送のためのグローバルなインフラを構築してきた。これらの原材料の大部分は、中国国内で精製、加工され、バッテリーへと製造されている。 また、中国企業は規模の経済と、巨大な国内市場の恩恵を受けている。
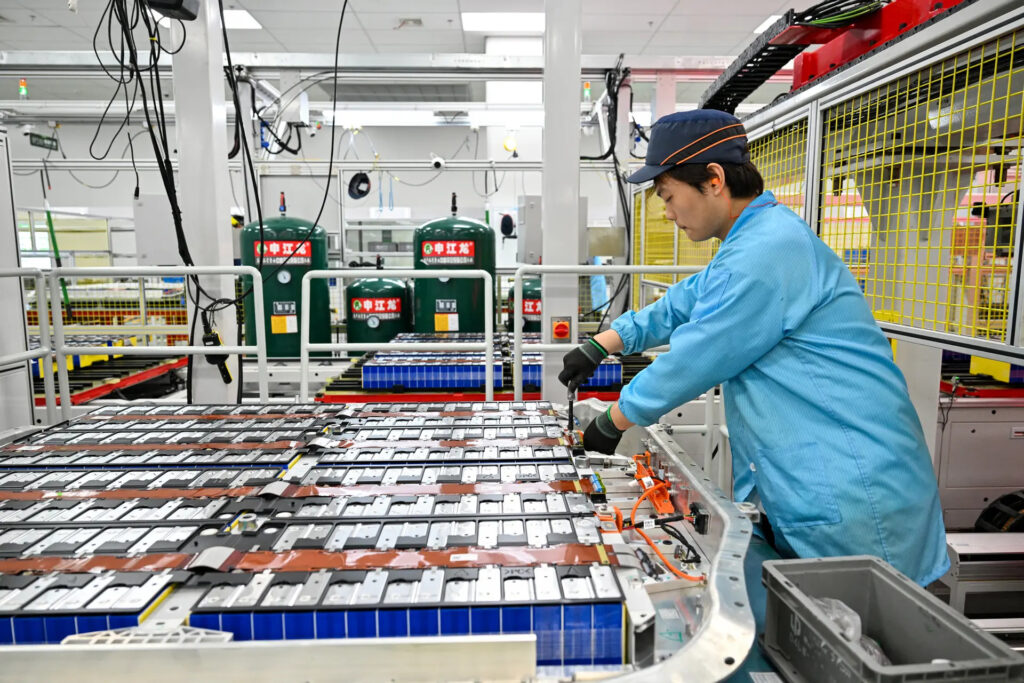
IEAによると、昨年世界で販売された2千万台のEVのうち、1300万台以上が中国で販売され、世界販売の半分以上が中国製車両であったという。 さらに、ロジウム・グループによる2月のレポートでは、中国の自動車メーカーは、製造プロセスの高度な垂直統合だけでなく、国家補助金、税制優遇、優遇融資の恩恵を受けていることが指摘されている。
米国自動車メーカーへの教訓
欧州におけるこうしたEVの迷走は、米国にとって格好の教訓となるのだろうか。 トランプ政権はそう考えている。同政権は、EV購入者向けの連邦税額控除を廃止した。さらに、バイデン前政権が導入していた走行時排出ガスや燃費に関する規制も撤廃した。この規制は、ガソリン車の多くを事実上段階的に廃止へと追い込むものだった。そして、アメリカの消費者が本当に電気自動車を望んでいるのかどうかは、大いに疑問視されている。実際、欧州でEV販売が急増したのとは対照的に、米国は逆行しており、2025年第4四半期のEV販売台数は前年同期比で45%急減した。2025年の年間販売台数も前年割れとなり、約150万台で着地している。
米国においてEVはいまだニッチ(隙間)市場に留まっている。というのも、移動距離が長い一方で充電インフラの整備が追いついておらず、ドライバーは長距離移動のたびに「航続距離の不安」を抱えているためだ。さらに、EVの需要が政府による義務付けや補助金に極度に依存してきたという懸念もある。IEAによると、欧州での販売増は政治的な義務付け、具体的には2025年に発効し2021年比で15%の削減を目指したEUのCO2排出規制の厳格化に一部起因していた。これとは対照的に、米国での販売急減は、トランプ政権によるEV購入への7500ドル(約115万円)の税額控除廃止と時期が一致している。 デグナー氏は、「控除が失効すると、需要は米国の自動車市場の約12%から1年以内に6%へと急低下した。このことは、消費者の全体的なEVに対する好みが、まだ規制当局の望む水準に達していないことを示す指標にほかならない」と語る。
政府のインセンティブにこれほど依存した市場を持つことは、企業戦略や、場合によっては数億ドル規模の資本投資を決定する際、自動車メーカーにとって重大なリスクを生み出す。EVを利益を上げて販売してきたテスラでさえ、7月に営業利益が57%減少したと発表した。 しかし、米国以外の地域では、北米および南米全域でEVが急速に拡大している。 貿易障壁によってこれまで中国車は米国市場からおおむね締め出されてきたものの、ブラジル、メキシコ、カナダにおいて中国の自動車メーカーが急速に進出を果たしており、米国は包囲網に直面している。
BYDは、南米最大の市場であるブラジルで2022年にEVの販売を開始した。IEAのレポートによると、2025年までにブラジルで販売されたEVの85%を中国の自動車メーカーが生産していたという。 中国とメキシコ、カナダの間での最近の貿易協定により、それらの市場が中国の自動車メーカーに開放され、昨年のメキシコにおける中国車の販売台数は急増したと、外交問題評議会(CFR)は伝えている。 「これは米国の自動車メーカーにとって非常に懸念すべき事態である」とネルソン氏は述べた。「業界団体が赤信号を灯し、これが何を意味するのかについて警鐘を鳴らしているのが見受けられる」
競争への道筋を見出す
米国の自動車メーカーは、その気になればEV市場で中国と競争できるのだろうか。一部のアナリストは、条件付きで「可能だ」と答えている。 「米国市場では、現在のガソリン価格の高騰を背景にEV需要が減退する一方、電子部品やバッテリーを部分的に備えたハイブリッド車の需要が大幅に伸びている」とデグナー氏は語る。 さらに同氏は、「環境規制を緩和し、必要な技術や国内の天然資源へのアクセスを認めれば、障壁が取り除かれた米国がBYDと競合できるという十分な証拠がある」と指摘する。 米国も中国に匹敵する不可欠な原材料を自国で確保できるはずだが、これまでは採掘禁止などの厳しい規制が開発の足かせとなっていたという。
日本の自動車メーカーであるトヨタ、ホンダ、日産は、バッテリー式EV市場からは概ね距離を置き、従来のガソリン車に加え、ハイブリッド車に注力してきた。 一方で、中国製EVのコスト優位性については疑問の声もある。ロジウム・グループのレポート「なぜ中国製EVはこれほど安いのか(Why Are Chinese EVs So Cheap?)」は、中国のメーカーの方が効率的であるという見方に異を唱えている。従業員あたりの売上高で見ると、高度な自動化を導入しているにもかかわらず、中国の自動車企業はテスラを含む「西側の同業他社を大きく下回るパフォーマンスしか示していない」(実際、テスラの従業員はBYDの従業員の6倍以上の売上高を生み出している)というのだ。 同レポートは、中国メーカーの強みの本質は純粋な生産効率の高さではなく、高度な垂直統合やサプライチェーンの支配、巨大な国内市場、そしてサプライヤーからの手厚い資金援助にあると結論づけている。
ロジウムのレポートによれば、西側の企業が中国のコスト構造に対抗できるようになるには、鉱物の採掘から精製・加工に至る独自のサプライチェーンの構築が不可欠となる。さらに、自動化の拡大や人員削減だけでなく、労働力やエネルギーが安価な中国国内に工場を建設することさえ求められるかもしれない。 その上で、コックス・オートモーティブのストリーティ氏は、次のように指摘する。 「欧州の経験は、市場の進化に合わせて柔軟性を維持することの重要性を示している。EVの普及は成長を続けているものの、メーカー側が戦略を修正し、より幅広いパワートレイン(駆動方式)の選択肢を維持する動きも見られる」 「そうした柔軟性があれば、自動車メーカーは電動化への投資を続けながら、消費者が今まさに求めているクルマに対応することが可能になる」




 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。